Namiesto zavádzania je potrebné ukazovať realitu
V slovenskej verejnej diskusii sa stalo módou tvrdiť, že máme „extrémne daňovo-odvodové zaťaženie práce" a že Slovensko patrí medzi krajiny s „druhým najvyšším daňovo-odvodovým zaťažením práce“ po Francúzsku. Takéto výroky však nie sú pravdivé. Sú zavádzajúce, a čo je ešte horšie, podsúvajú občanom falošný obraz, že ich štát okráda a že by bolo možné zásadne znížiť dane a odvody bez následkov.
Samozrejme, jedným dychom treba zároveň povedať, že náš systém zdaňovania príjmov je zle nastavený, jednostranne zameraný najmä na odvody, no takéto jeho nastavenie je zároveň dôsledkom zle nastaveného celkového daňového mixu.
Analýza ekonóma Antona Marcinčina ukazuje, že z pohľadu podielu výnosov zdanenia práce na HDP sa Slovensko nachádza blízko priemeru vyspelých krajín. Napríklad v roku 2023 dosahoval tento podiel 18,8 % HDP, čo je len mierne nad priemerom OECD (17,6 %), pričom viaceré susedné či bohatšie krajiny majú vyššie hodnoty. Porovnateľne vychádzajú aj dáta za rok 2024 z Eurostatu, Slovensko má výnosy zo zdaňovania práce vo výške 19,3 %, pričom v Česku to je 18,8 % a v Estónsku 19,7 %, Čo sú výrazne nižšie čísla ako vo vyspelých ekonomikách EÚ. Tieto hodnoty naznačujú, že zdaňovanie príjmov na Slovensku nie je tak extrémne, ako sa nám poniektorí „odborníci“ snažia vsugerovať.
Daňový klin
Daňový klin vyjadruje podiel všetkých daní a odvodov platených z celkových nákladov zamestnávateľa. Čiže ide o rozdiel medzi celkovými nákladmi zamestnávateľa (tzv. superhrubou mzdou) a čistou mzdou zamestnanca.
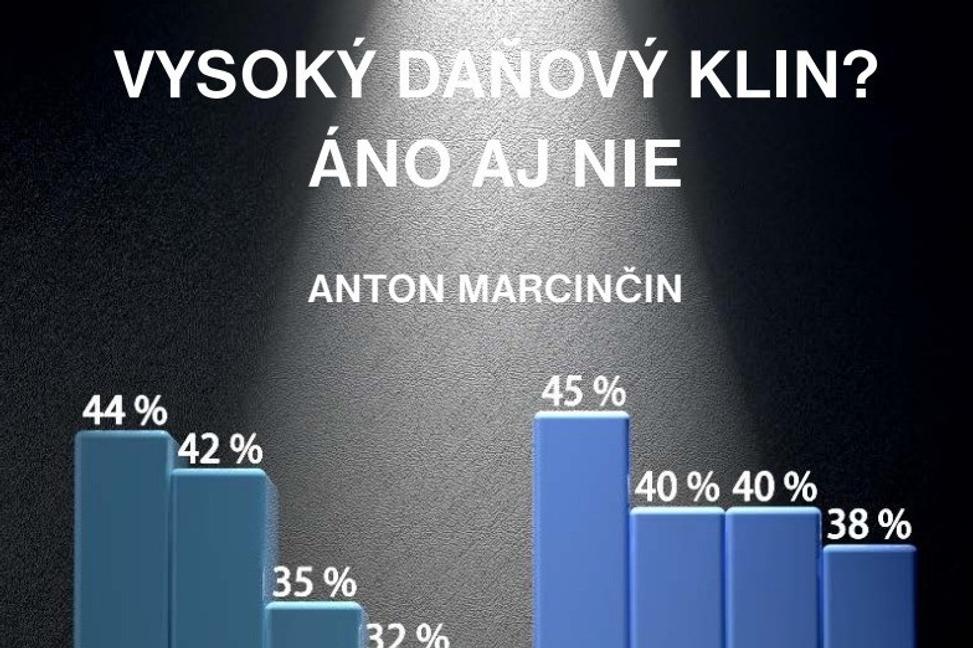
Domácnosť s dvomi deťmi, kde jeden rodič zarába priemer a druhý dve tretiny priemeru, má daňový klin len 30 % (oproti európskemu priemeru 38 %), teda patrí medzi najnižšie v EÚ.

Aj dvojica s dvomi deťmi, kde obaja zarábajú priemer, má klin len 33 %, čo je opäť hlboko pod priemerom EÚ (40 %) – taktiež jedno z najnižších spomedzi porovnávaných krajín EÚ.

Naopak, slobodný človek so 67 % priemernej mzdy dosahuje daňový klin až 40 %, jedno z najvyšších zdanení spomedzi porovnávaných krajín, tesne nad priemerom EÚ a Eurozóny, ale určite nie extrémne ani druhé najvyššie.

Slobodný s priemernou mzdou má klin takmer 43 %, čo ho radí taktiež medzi najvyššie zdanenia spomedzi porovnávaných krajín, tesne pod priemerom EÚ a Eurozóny, ale určite nie je ani extrémne a určite nie je ani druhe najvyššie v EÚ po Francúzsku.

Reálne tak jasne ukazujú, že Slovensko sa nachádza v popredí rebríčkov nízkeho daňového zaťaženia rodín s deťmi, no zároveň aj medzi krajinami s vyšším zaťažením slobodných, najmä nízkopríjmových osôb. Ani v jednom prípade sa nedá povedať, že ide o extrémne vysoké daňovo-odvodové zaťaženie a určite nie druhé najvyššie po Francúzsku.
Ako ukazujú dáta, aj v prípade daňového klinu je obraz diferencovanejší – zatiaľ čo domácnosti s deťmi patria medzi tie s nižším zaťažením v EÚ, slobodní bezdetní zamestnanci, najmä s nižšími mzdami, sú zaťažení výraznejšie.
Majetkové dane netreba?
To znamená, že problémom Slovenska nie je „extrémna zdanenie“, ale nízke mzdy a nespravodlivé rozdelenie daňového bremena. Navyše, ak sa verejnosť dlhodobo presviedča o mýte „druhého najvyššieho zdanenia v EÚ“, zabíja sa tým racionálna diskusia o tom, ako má byť nastavený celý daňový mix.
Slovensko totiž dlhodobo zanedbáva majetkové dane, vďaka čomu tí, čo zo štátu profitujú najviac – oligarchovia, milionári či boháči – prispievajú do spoločného rozpočtu najmenej a zároveň najviac zo spoločného čerpajú.
Zavádzajúce tvrdenia o "extrémnom zdanení práce" deformujú verejnú debatu a odvádzajú pozornosť od skutočných výziev: ako nastaviť dane tak, aby boli spravodlivé, efektívne a udržateľné. Dane a odvody nie sú okrádaním, ale cenou, ktorú spoločne platíme za fungujúce školstvo, zdravotníctvo, bezpečnosť, výstavbu infraštruktúry, či dôchodky. A namiesto populistických sloganov o „extrémnom zaťažení“ by sme mali viesť diskusiu o tom, ako zabezpečiť, aby do týchto služieb prispievali spravodlivo všetci – a najmä tí, čo majú najviac.
Celá štúdia tu: Vysoký daňový klin? Áno aj nie